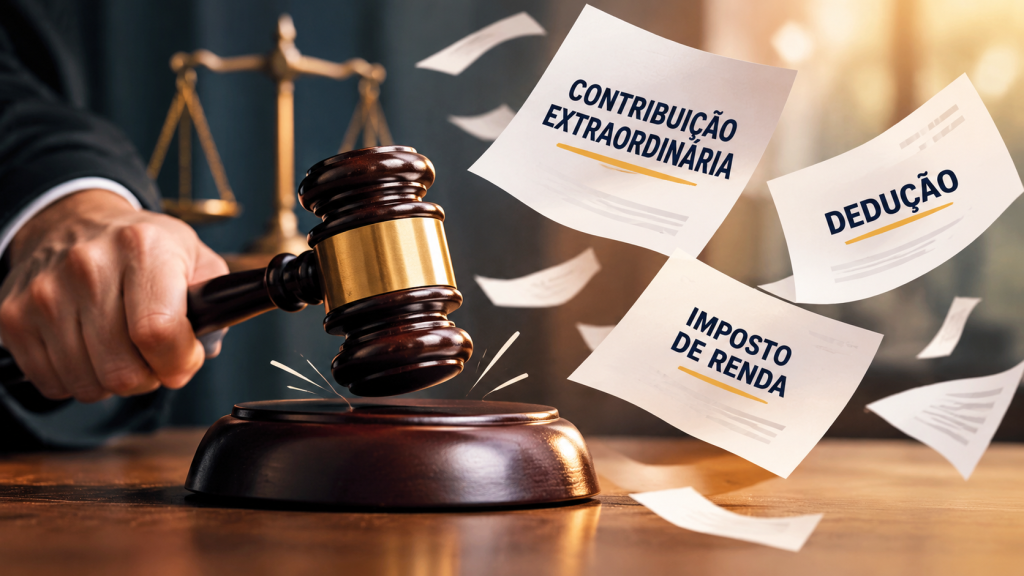

Uma nova decisão da Justiça amplia para todo o território nacional o alcance da ação coletiva movida pelo Jurídico da Afubesp para garantir aos trabalhadores da ativa do Plano II do Banesprev o direito de deduzir as contribuições extraordinárias da base de cálculo do Imposto de Renda Pessoa Física (IRPF).
Outro ponto importante é que a proteção judicial contempla tanto os associados que já integravam o quadro da entidade quanto aqueles que vierem a se associar e estejam na ativa.
A decisão, proferida pela desembargadora federal Mônica Nobre, da 4ª Turma do Tribunal Regional Federal da 3ª Região (TRF-3), representa uma mudança importante em relação à limitação anterior, que restringia os efeitos da tutela aos associados residentes em São Paulo.
Com a nova decisão, a medida passa a alcançar os associados da Afubesp em todo o país.
A ação trata da dedução, no Imposto de Renda, das contribuições extraordinárias pagas pelos participantes do Plano II do Banesprev para o equacionamento do déficit do plano. A sentença de primeira instância já havia reconhecido o direito dos trabalhadores com contrato de trabalho vigente, incluindo expressamente os associados que viessem a se filiar à entidade.
A discussão tem origem na mudança de entendimento da Receita Federal sobre o tratamento tributário dessas contribuições. A Afubesp obteve, ainda em 2019, liminar favorável ao pessoal da ativa e posteriormente sentença reconhecendo a dedutibilidade. Até então, porém, a tutela estava limitada aos associados abrangidos pela jurisdição da Receita Federal de São Paulo.
A questão também ganhou respaldo na jurisprudência do Superior Tribunal de Justiça. No julgamento do Tema 1.224, o STJ estabeleceu que as contribuições extraordinárias destinadas ao equacionamento de déficit de entidades fechadas de previdência complementar estão submetidas ao mesmo regime das contribuições ordinárias para fins de dedução da base de cálculo do IRPF, observado o limite legal de 12%.
A associação reforça que a decisão é resultado da atuação jurídica em defesa dos participantes do Plano II e que continuará acompanhando o cumprimento da medida.